Domain baseballspiel.de kaufen?
Wir ziehen mit dem Projekt
baseballspiel.de um.
Sind Sie am Kauf der Domain
baseballspiel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain baseballspiel.de kaufen?
Wie kann ein Pitcher in einem Baseballspiel einen Schlagmann durch einen Strikeout ausschalten?
Ein Pitcher kann einen Schlagmann durch einen Strikeout ausschalten, indem er drei Strikes wirft, die der Schlagmann verpasst oder nicht schlagen kann. Ein Strike wird gezählt, wenn der Pitch innerhalb der Strike Zone liegt und der Schlagmann nicht schlägt oder den Ball trifft. Nachdem drei Strikes geworfen wurden, ist der Schlagmann aus und muss das Spielfeld verlassen. **
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
Ähnliche Suchbegriffe für Herstellungskosten
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
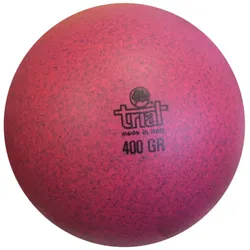
Kunststoff Wurf- und Schlaggewicht TrialDie Trial® Wurf- und Schlagball ist aus Kunststoff und besonders gut für Wurftraining in Schulen und Vereinen in den leichten Variationen geeignet. Schwerere Varianten können ebenfalls für Wurfübungen sowie verschiedene Fitnessübungen verwendet werden. Eigenschaften - Material: Kunststoff - Springt nicht - Gewicht: 400 g - Durchmesser: 10,5 cm - Farbe: Rot Vorteile - Für Schule und Verein - Für Fitnessübungen21,59 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
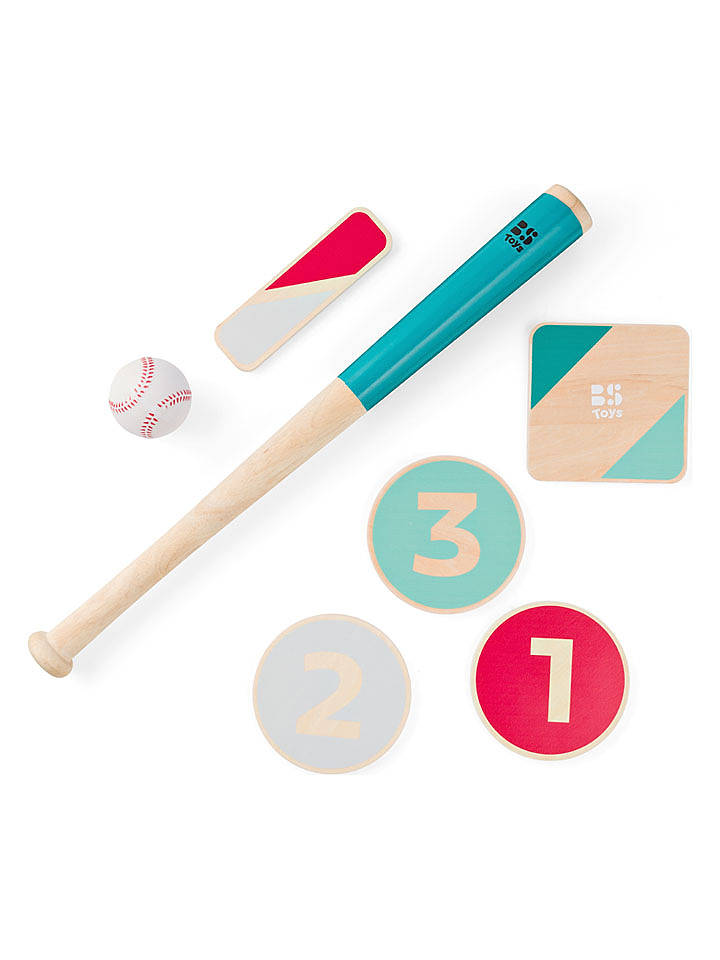
BuitenSpeel Baseballspiel - ab 8 Jahren - onesizeBaseballspiel - ab 8 Jahren von BuitenSpeel - Dieses Baseball-Set aus Holz beinhaltet einen Schläger, einen Ball, eine Home Plate, eine Pitcher's Plate und drei Bases – Schwingen, schlagen und fangen für stundenlangen Spielspaß im Freien. - Material: Holz - Betätigungsfeld: Motorik und Koordination - Altersempfehlung: ab 8 Jahren Achtung! Nicht16,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wie kann ein Pitcher in einem Baseballspiel einen Schlagmann durch einen Strikeout ausschalten?
Ein Pitcher kann einen Schlagmann durch einen Strikeout ausschalten, indem er drei Strikes wirft, die der Schlagmann verpasst oder nicht schlagen kann. Ein Strike wird gezählt, wenn der Pitch innerhalb der Strike Zone liegt und der Schlagmann nicht schlägt oder den Ball trifft. Nachdem drei Strikes geworfen wurden, ist der Schlagmann aus und muss das Spielfeld verlassen. **
-
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
Ähnliche Suchbegriffe für Herstellungskosten
-
Kunststoff Wurf- und Schlaggewicht TrialDie Trial® Wurf- und Schlagball ist aus Kunststoff und besonders gut für Wurftraining in Schulen und Vereinen in den leichten Variationen geeignet. Schwerere Varianten können ebenfalls für Wurfübungen sowie verschiedene Fitnessübungen verwendet werden. Eigenschaften - Material: Kunststoff - Springt nicht - Gewicht: 400 g - Durchmesser: 10,5 cm - Farbe: Rot Vorteile - Für Schule und Verein - Für Fitnessübungen21,59 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
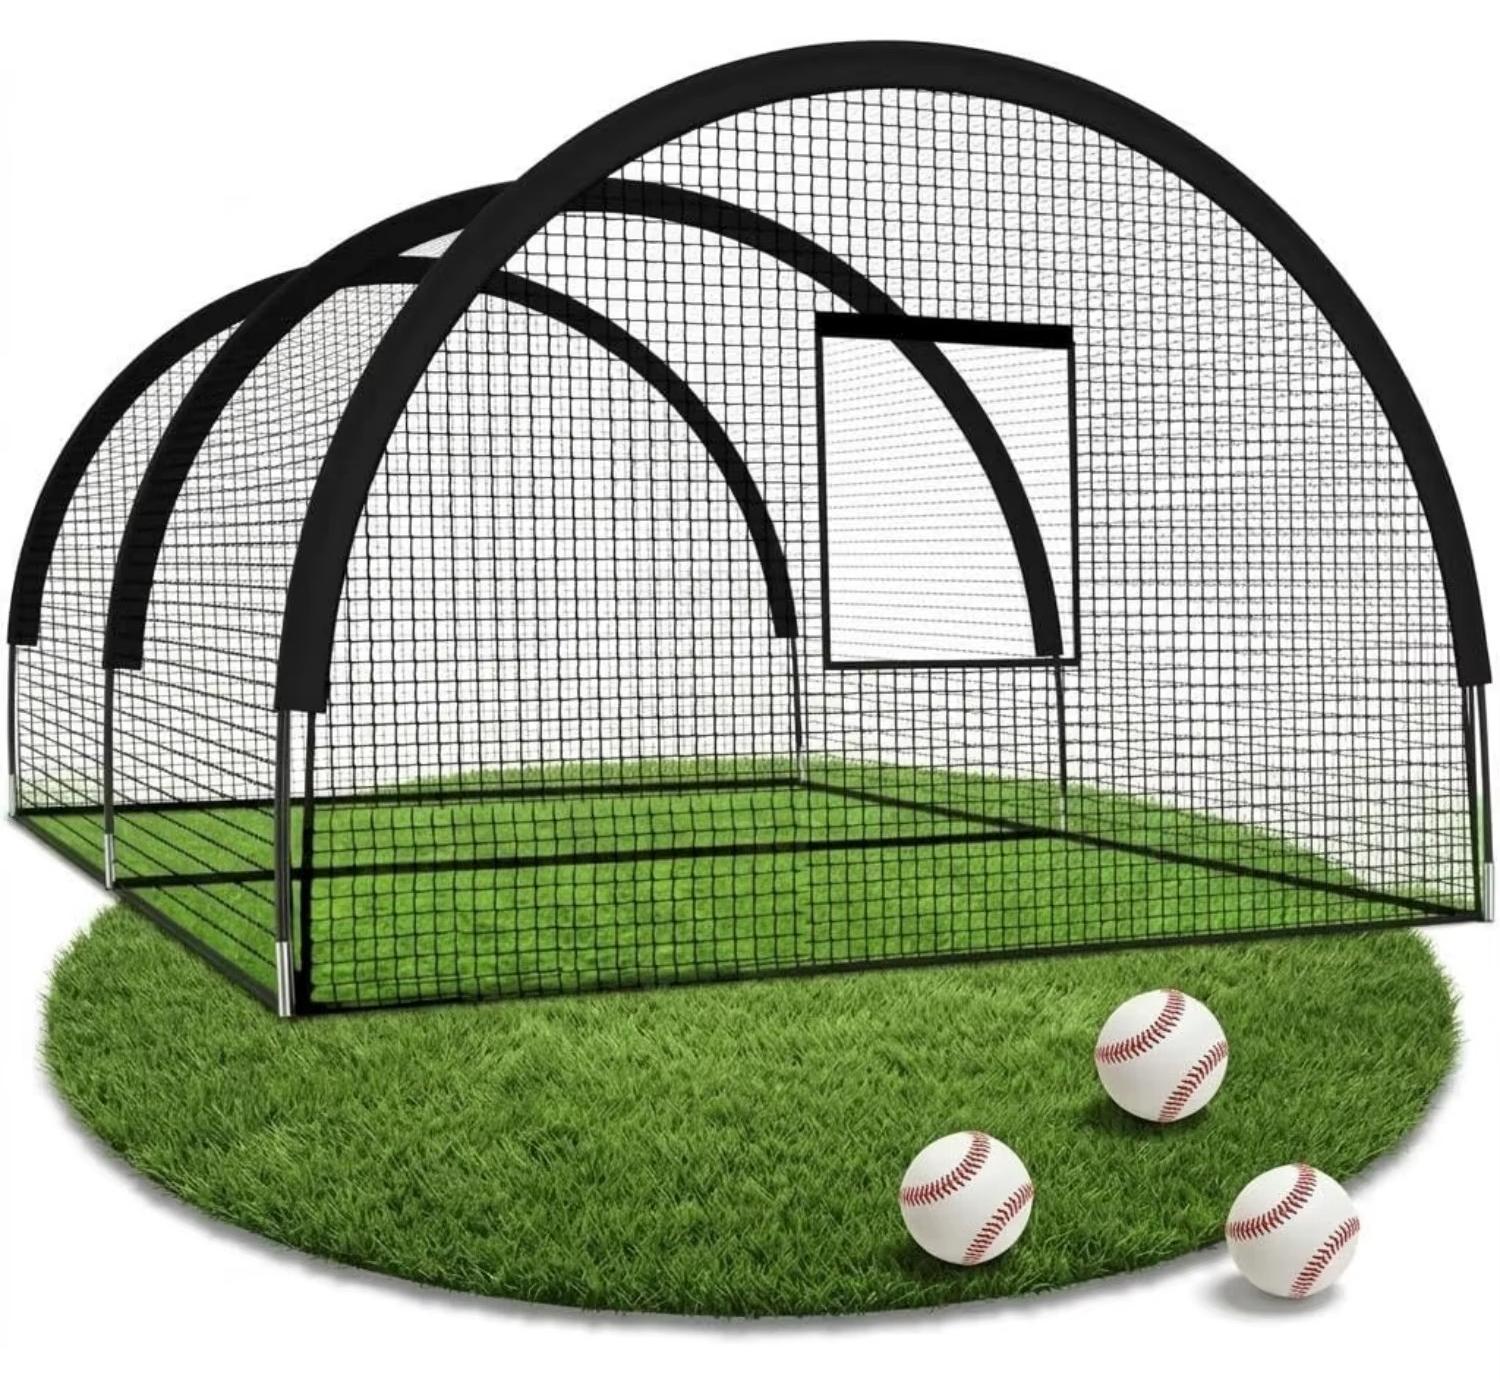
Baseball-Schlagkäfig - Trainingskäfig mit Gestell und Netz - 9,75 × 3,65 × 2,43 m - Für Schlag-, Wurf- und Golftraining - Für Garten und SpielfeldDer geräumige Schlagkäfig mit 975 × 365 × 243 cm bietet einen geschützten Trainingsbereich für Baseball, Softball und Golf - ideal für Übungen allein oder im Team. Ihre Vorteile Rundum geschlossenes Netz hält Bälle im Käfig.Robustes Netz mit 3-cm-Maschen, Oxford-Gewebe an den Nähten und Fiberglasbögen.Viel Platz zum Schlagen, Werfen und Trainieren verschiedener Sportarten.Seitlicher Zugang erleichtert das Ein- und Aussteigen. Für vielseitiges Training Der großzügige Trainingsbereich eignet sich für Schlag- und Wurfübungen beim Baseball und Softball sowie für Golfschwünge und Drives. Er passt in Gärten, auf Schulgelände und auf Trainingsflächen. Sicherer Trainingsbereich Das 360°-Netz fängt Bälle auf und hilft, verlorene Bälle und mögliche Schäden in der Umgebung zu vermeiden. Für mehr Stabilität empfiehlt sich der Aufbau auf Rasen. Aufbau und Befestigung Fiberglasbögen geben dem Käfig seine Form. Auf harten Böden oder in Innenräumen können Abspannseile an Sandsäcken oder festen Punkten394,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
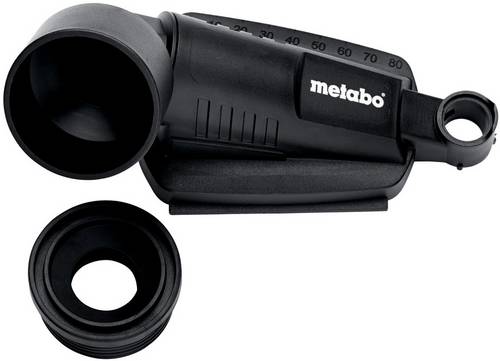
Metabo 630829000 DDE 14 Bohrstaub-Fänger 1St.Staubsaugadapter zum Absaugen von Bohrstaub am Bohrloch. Sicheres und staubarmes Bohren an Wänden und Decken. Durch das 2-Kammer-System und der Moosgummidichtung hält er zuverlässig auf nahezu allen (sogar unebenen) Untergründen, sowie Putz, Naturstein, Raufasertapeten. Minimale Bohrstaubrückstände an Wänden und Tapeten. Der Adapter wird an den vorhandenen Saugschlauch gesteckt. Der Unterdruck des Saugers hält den Adapter am jeweiligen Untergrund.24,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.